
টাকা আয় করেন, কিন্তু মাস শেষে হাতে থাকে না কেন?

মাসের শুরুতে বেতন হাতে পেয়ে অনেকেই ভাবেন, এবার কিছু টাকা সঞ্চয় করা যাবে। কিন্তু কয়েক দিন যেতে না যেতেই শুরু হয় হিসাবের টানাপোড়েন। বাসাভাড়া, বাজার, যাতায়াত, বিদ্যুৎ-গ্যাসের বিল, পরিবারের খরচ—সব মেটাতে গিয়ে মাসের শেষ দিকে পকেট প্রায় শূন্য। অথচ আয় খুব একটা কম নয়। তাহলে টাকা যাচ্ছে কোথায়?
আয় করার পরও মাস শেষে হাতে টাকা না থাকার পেছনে শুধু কম আয় দায়ী নয়। অনেক ক্ষেত্রে অপরিকল্পিত ব্যয়, ছোট ছোট খরচের হিসাব না রাখা, সামাজিক চাপ এবং ভবিষ্যতের জন্য সঞ্চয়ের অভ্যাস না থাকাও এর অন্যতম কারণ।
ছোট খরচেই বড় অঙ্ক
প্রতিদিনের চা-কফি, বাইরে খাওয়া, অনলাইন থেকে পছন্দের জিনিস কেনা কিংবা প্রয়োজন ছাড়াই রাইড শেয়ারিং ব্যবহার—এসব খরচ আলাদাভাবে খুব বেশি মনে হয় না। কিন্তু মাস শেষে হিসাব করলে দেখা যায়, এসব ছোট খরচেই উল্লেখযোগ্য পরিমাণ অর্থ চলে গেছে।
বিশেষ করে দৈনন্দিন ব্যয়ের হিসাব না রাখলে কোন খাতে কত টাকা খরচ হচ্ছে, তা বোঝা কঠিন হয়ে পড়ে। ফলে প্রয়োজনীয় খরচের পাশাপাশি অপ্রয়োজনীয় ব্যয়ও চলতে থাকে।
আয় বাড়লেও বাড়ে খরচ
অনেকের ধারণা, আয় বাড়লে আর্থিক স্বস্তি আসবে। বাস্তবে অনেক সময় আয় বাড়ার সঙ্গে সঙ্গে জীবনযাত্রার ব্যয়ও বেড়ে যায়। নতুন পোশাক, দামি ফোন, রেস্তোরাঁয় খাওয়া কিংবা শখের জিনিস কেনার প্রবণতা বাড়ে। নিজের আর্থিক সামর্থ্যের সঙ্গে ব্যয়ের সামঞ্জস্য না থাকলে বেশি আয় করেও সঞ্চয় করা সম্ভব হয় না।
অন্যের জীবনযাত্রার সঙ্গে তাল মেলানোর প্রবণতাও ব্যয় বাড়ায়। সামাজিক যোগাযোগমাধ্যমে পরিচিতদের ভ্রমণ, কেনাকাটা কিংবা বিলাসী জীবন দেখে অনেকেই একই ধরনের খরচ করতে আগ্রহী হন। কিন্তু অন্যের আয় ও আর্থিক সামর্থ্য বিবেচনা না করে এমন সিদ্ধান্ত নিলে নিজের বাজেটের ওপর চাপ পড়ে।
হিসাব না রাখার অভ্যাস
মাসে কত টাকা আয় হচ্ছে এবং কোন খাতে কত ব্যয় হচ্ছে, তার হিসাব না রাখলে অর্থের সঠিক ব্যবহার নিশ্চিত করা কঠিন। অনেকেই বড় খরচগুলোর হিসাব রাখলেও প্রতিদিনের ছোট ব্যয়গুলো এড়িয়ে যান। অথচ এসব খরচ জমতে জমতেই মাস শেষে বড় অঙ্কে পরিণত হয়।
এ ছাড়া ক্রেডিট কার্ড, কিস্তি কিংবা বাকিতে কেনাকাটার অভ্যাসও অনেক সময় আর্থিক চাপ বাড়ায়। ভবিষ্যতে আয় হবে—এমন ধারণা থেকে বর্তমানের খরচ বাড়ালে পরবর্তী মাসের আয়ের একটি বড় অংশ আগের দায় পরিশোধেই চলে যেতে পারে।
জরুরি সঞ্চয় না থাকলে বিপদ বাড়ে
হঠাৎ অসুস্থতা, পরিবারের কারও চিকিৎসা, বাসার কোনো জরুরি মেরামত কিংবা অন্য কোনো অনাকাঙ্ক্ষিত পরিস্থিতিতে বাড়তি অর্থের প্রয়োজন হতে পারে। আগে থেকে সঞ্চয় না থাকলে এসব খরচ মেটাতে নিয়মিত বাজেট ভেঙে ফেলতে হয়। কখনো ঋণও নিতে হয়। এতে পরবর্তী মাসগুলোর আর্থিক পরিকল্পনা আরও কঠিন হয়ে পড়ে।
যেভাবে নিয়ন্ত্রণে আনবেন খরচ
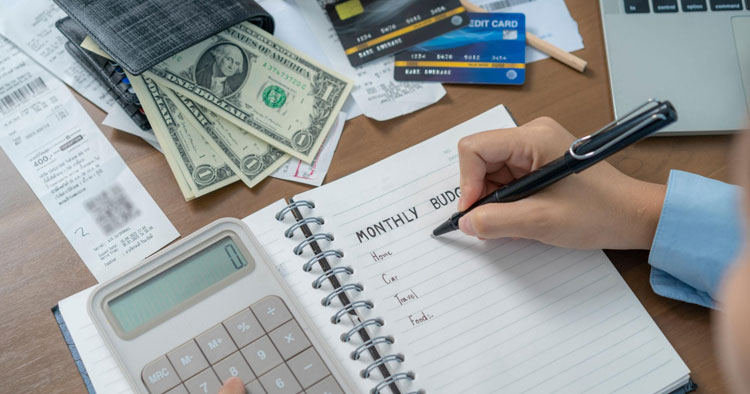
মাস শেষে হাতে টাকা রাখতে হলে প্রথমেই নিজের আয় ও ব্যয়ের একটি পরিষ্কার হিসাব তৈরি করা জরুরি। বেতন পাওয়ার পর বাসাভাড়া, বাজার, বিল, যাতায়াত ও অন্যান্য প্রয়োজনীয় খরচের জন্য অর্থ আলাদা করে রাখতে হবে। একই সঙ্গে সামর্থ্য অনুযায়ী সঞ্চয়ের জন্যও নির্দিষ্ট পরিমাণ টাকা সরিয়ে রাখা যেতে পারে।
প্রতিদিনের খরচ মোবাইলের নোট, খাতা কিংবা কোনো বাজেট অ্যাপে লিখে রাখলে অর্থ কোথায় যাচ্ছে, তা সহজে বোঝা যায়। প্রয়োজনীয় কেনাকাটা ও শখের খরচের মধ্যে পার্থক্য করাও গুরুত্বপূর্ণ। কোনো জিনিস কেনার আগে সেটি সত্যিই প্রয়োজন কি না, তা ভেবে দেখা উচিত।
এ ছাড়া ক্রেডিট কার্ড বা কিস্তিতে কেনাকাটার ক্ষেত্রে ভবিষ্যতের দায় বিবেচনায় রাখা প্রয়োজন। হঠাৎ কোনো প্রয়োজনের জন্য আলাদা জরুরি তহবিল গড়ে তুলতে পারলে আর্থিক অনিশ্চয়তা মোকাবিলা করা সহজ হয়।
আয় যতই হোক, পরিকল্পনা ছাড়া খরচ করলে মাস শেষে অর্থসংকট তৈরি হতে পারে। তাই শুধু বেশি আয় করার চেষ্টা নয়, আয় করা অর্থের সঠিক ব্যবস্থাপনাও জরুরি। নিয়মিত হিসাব রাখা, অপ্রয়োজনীয় ব্যয় কমানো এবং সামর্থ্য অনুযায়ী সঞ্চয়ের অভ্যাস গড়ে তুললেই মাসের শেষ দিনগুলোতে আর্থিক চাপ অনেকটাই কমানো সম্ভব।